PRINCIPIOS DE CONTABILIDAD: DESCUBRE SU IMPORTANCIA

Los principios de contabilidad son normativas que deben seguir individuos o entidades para presentar cuentas de manera adecuada ante un organismo. Proporcionan criterios uniformes para elaborar estados financieros que reflejan el patrimonio. Aunque varían según el país, estos principios establecen definiciones fundamentales, como que un estado financiero debe referirse a bienes de valor económico, expresarse en moneda legal y desglosarse costos. Entre los más comunes, se encuentra la exigencia de que cada cuenta tenga dos secciones (debe y haber) que deben ser iguales. El debe registra pérdidas y gastos, mientras que el haber refleja ganancias y el patrimonio neto.
Los principios de contabilidad
Los principios de contabilidad son cruciales en el mundo financiero y empresarial. Su importancia radica en que aseguran la consistencia, transparencia y comparabilidad de la información financiera. Sin estos principios, las empresas podrían manejar sus cuentas de cualquier manera, lo que dificultaría la evaluación de su desempeño financiero por parte de terceros, como inversores, bancos y organismos reguladores.
Una de las principales funciones de estos principios es ofrecer a los interesados una representación clara y precisa de la situación financiera de una entidad. Esto incluye cómo se administran los recursos, qué deudas se tienen y cuál es el nivel de ganancias. De esta manera, los interesados pueden tomar decisiones informadas. Además, los principios de contabilidad garantizan que todos los informes financieros se presenten de forma estandarizada, lo que facilita las comparaciones entre diferentes empresas y sectores.
Por último, Losprincipios de la contabilidad también se extiende a la inversión extranjera y el comercio internacional. Las empresas que siguen estándares aceptados pueden atraer inversionistas y socios comerciales, ya que su información financiera es más confiable y accesible.
¿Qué son los Principios de Contabilidad?
Los principios de contabilidad son un conjunto de normas y reglas que guían la elaboración de la información financiera. Estos principios establecen los procedimientos adecuados para el reconocimiento, medición y presentación de los eventos económicos y financieros de una entidad. En general, buscan que la información financiera sea relevante y confiable para todos los interesados.
Los principios fundamentales incluyen el principio de entidad contable, que establece que la contabilidad de una empresa debe ser separada de la de sus propietarios o de otras entidades. También está el principio de continuidad, que asume que la empresa seguirá operando en el futuro previsible. Otro principio importante es el de realización, que señala que las transacciones deben registrarse cuando se consuman, no cuando se realicen los pagos.
Existen otros principios adicionales que también juegan un papel vital en la contabilidad, como el principio de costo histórico, que establece que los activos se registran por su costo de adquisición original, y el principio de prudencia, que señala que no se deben sobrestimar los ingresos ni subestimar los gastos.
Normativas y su Variabilidad por País
Los principios de contabilidad no son universales y pueden variar considerablemente de un país a otro. Cada nación puede tener sus propias normativas que regulan cómo las empresas deben llevar su contabilidad. Sin embargo, muchas naciones han adoptado normas de contabilidad internacionales como las Normas Internacionales de Información Financiera (NIIF) para estandarizar la presentación de información financiera y facilitar el comercio internacional.
Por ejemplo, en Estados Unidos, las empresas suelen seguir los Principios de Contabilidad Generalmente Aceptados (GAAP, por sus siglas en inglés). Estos principios son bastante diferentes de las NIIF, lo que puede causar confusión para los inversores y empresas que operan en múltiples jurisdicciones. Esta variabilidad subraya Entender el contexto contable específico de cada país.
Además, las diferencias en los principios de contabilidad pueden impactar la interpretación de los informes financieros. Por lo tanto, es esencial que los inversores y las partes interesadas conozcan las normativas en las que se basa la información que están analizando.
Fundamentos de los Estados Financieros
Los estados financieros son documentos que resumen la situación financiera y el rendimiento de una empresa en un período específico. Su elaboración se basa en los principios de contabilidad, lo que les otorga credibilidad y utilidad. Los estados financieros principales son: el balance general, el estado de resultados y el estado de flujo de efectivo.
El balance general muestra lo que una empresa posee (activos), lo que debe (pasivos) y el patrimonio de sus propietarios en un momento determinado. Por otro lado, el estado de resultados proporciona un resumen de los ingresos y gastos durante un período, lo que permite determinar la rentabilidad de la empresa. Finalmente, el estado de flujo de efectivo ayuda a entender cómo el efectivo se mueve dentro y fuera de la empresa durante un período específico.
La eficacia de estos estados depende de la correcta aplicación de los principios de la contabilidad. Si se aplican de manera adecuada, los estados financieros proporcionarán una imagen clara y precisa de la salud financiera de la empresa. Esto es crucial para la evaluación de desempeño y la toma de decisiones tanto internas como externas.
Componentes Clave: Debe y Haber
Uno de los componentes esenciales de la contabilidad son las secciones de debe y haber. Estas dos categorías son fundamentales para el registro de transacciones financieras. El debe representa los recursos que utiliza la empresa, mientras que el haber refleja las fuentes de esos recursos.
Cuando se registra una transacción contable, siempre debe haber un equilibrio entre el debe y el haber, lo que se conoce como la ecuación contable: Activos = Pasivos + Patrimonio. Esta regla asegura que cada transacción tenga un impacto balanceado en los registros contables, lo que reduce el riesgo de errores y facilita el seguimiento de los flujos de dinero.
Por ejemplo, si una empresa vende productos, el ingreso se registra en el haber, mientras que el costo de esos productos se registra en el debe. Esto garantiza que los libros contables sean equilibrados y reflejen adecuadamente la situación financiera de la empresa.
Criterios Uniformes para la Elaboración de Cuentas
Los principios de contabilidad ofrecen criterios uniformes que deben seguirse durante la elaboración de cuentas y la presentación de informes financieros. Estos criterios aseguran que la información sea comparable y comprensible para todos los interesados.
Uno de esos criterios es el de consistencia, que establece que una vez que una empresa elige un método contable, debe seguir usándolo en el futuro. Esto permite a los analistas observar tendencias y comparaciones a lo largo del tiempo. Asimismo, el criterio de materialidad sugiere que las empresas deben tener en cuenta La información al decidir qué revelar en sus informes.
La estandarización también implica que las empresas deben utilizar formatos similares para sus informes financieros. Esto facilita la tarea de los inversores y otros interesados al momento de evaluar distintas empresas dentro de una industria.
La Estructura de los Estados Financieros
La estructura de los estados financieros es crucial, ya que la forma en que se presentan puede afectar la interpretación de la información. Todos los estados financieros deben ser claros, completos y comprensibles. Deben incluir información relevante que permita a los usuarios tomar decisiones informadas.
Para la presentación de los estados financieros, es esencial utilizar un formato estructurado. Por ejemplo, el balance general debe presentar los activos, pasivos y patrimonio en orden de liquidez. El estado de resultados debe distribuir los ingresos y gastos de manera que sea fácil de comparar durante diferentes períodos.
Además, los estados financieros deben acompañarse de notas que proporcionen información adicional sobre las cifras presentadas, lo que ayuda en la comprensión de aspectos más complejos, como políticas contables aplicadas o eventos futuros que puedan afectar el desempeño de la empresa.
Impacto en la Toma de Decisiones Empresariales
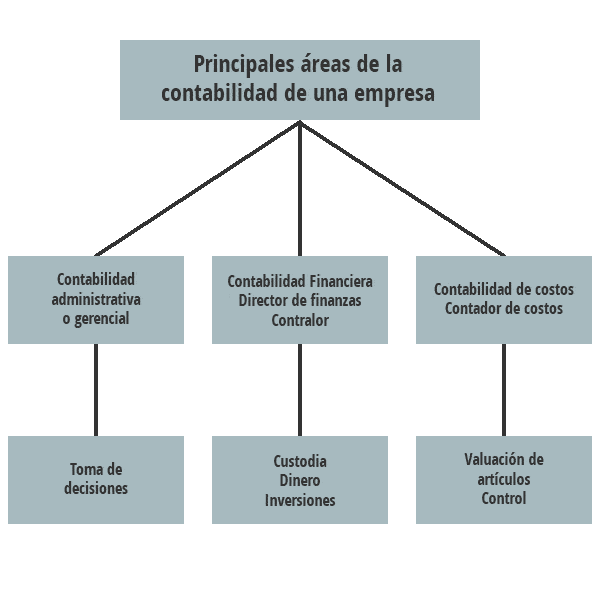
Los principios de contabilidad tienen un impacto significativo en la toma de decisiones empresariales. La información financiera producida siguiendo estos principios no solo ayuda a las empresas a entender su rendimiento, sino que también les permite tomar decisiones informadas sobre su futuro.
Por ejemplo, los directores pueden analizar el estado de resultados para identificar en qué áreas pueden reducir costos. Asimismo, pueden usar el balance general para evaluar la efectividad de su capital, determinando si necesitan buscar financiamiento adicional o si pueden reinvertir sus ganancias.
Además, los inversionistas y analistas usan la información financiera para evaluar riesgos y oportunidades. Teniendo acceso a estados financieros confiables y precisos, pueden tomar decisiones sobre inversiones, cambios en la estructura del capital y estrategias de crecimiento.
Cumplimiento Legal y Transparencia
El cumplimiento de los principios de contabilidad es esencial para garantizar la transparencia en las operaciones empresariales. Las entidades reguladoras de cada país imponen ciertas normas contables para proteger a los inversores y al público en general. Esto incluye la presentación de informes precisos y a tiempo, lo que puede evitar fraudes y malentendidos en el mercado.
Las empresas que no cumplen con los principios contables pueden enfrentar sanciones legales y daños a su reputación. Es fundamental que las organizaciones adopten una postura proactiva en la aplicación de estos principios para evitar repercusiones negativas y fomentar la confianza en sus operaciones.
Además, la transparencia proporcionada por el cumplimiento de los principios de la contabilidad es esencial no solo para ganar la confianza del público, sino también para promover una cultura de rendición de cuentas dentro de la empresa.
Conclusión: La Relevancia Continua de los Principios de Contabilidad
Los principios de contabilidad son un pilar fundamental en la contabilidad moderna. Permiten la creación de informes financieros claros y confiables, esenciales para la toma de decisiones en el mundo empresarial. La adecuada aplicación de estos principios asegura la transparencia y el cumplimiento legal, aspectos vitales en un entorno financiero cada vez más complejo.