Cuál es el significado y clasificación esencial del ahorro
El ahorro es la práctica de reservar dinero para el futuro, representando la diferencia entre los ingresos disponibles y los gastos realizados. Se puede ver como la acumulación de fondos para enfrentar imprevistos o para alcanzar metas financieras más grandes. Por ejemplo, una persona que gana mil pesos al mes y gasta ochocientos ahorrará doscientos, los cuales puede usar como ahorro o para un gasto mayor en el futuro. A menudo, se refleja como un principio fundamental para la estabilidad financiera, aunque su importancia puede verse afectada por diversas circunstancias económicas.
¿Qué es el ahorro?
El significado de ahorro se refiere a la práctica de separar una parte de los ingresos para utilizarla en el futuro. Esta práctica puede ser parte de una estrategia consciente para mejorar la situación financiera de una persona. En términos simples, el ahorro es lo que queda después de cubrir todas las necesidades y gastos diarios. Es fundamental entender que el ahorro no es solo la acumulación de dinero, sino también una forma de prepararse para el futuro.
Cuando una persona decide ahorrar, está eligiendo no gastar todo su dinero de inmediato. Esto puede implicar reducir gastos superfluos, priorizar necesidades sobre deseos, y ser consciente de las decisiones financieras cotidianas. En este contexto, el significado de ahorrar se convierte en una herramienta útil para construir un futuro más estable y seguro.
Además, el ahorro es importante no solo a nivel personal, sino también a nivel comunitario y nacional. Cuando las personas ahorran, permiten que la economía crezca, ya que los bancos pueden prestar ese dinero a otras personas o empresas. Esto genera inversión y puede llevar a un aumento en la creación de empleo y prosperidad. Por lo tanto, el ahorro tiene un efecto dominó positivo que se puede sentir en toda la sociedad.
Importancia del ahorro en la economía personal
La importancia del ahorro radica en la capacidad de enfrentar imprevistos y alcanzar objetivos a largo plazo. Cuando se tiene un colchón financiero, se pueden lidiar con emergencias como enfermedades, reparaciones del hogar o coches, o incluso la pérdida de un empleo sin caer en problemas económicos graves. Este aspecto de resguardar recursos es especialmente relevante en tiempos de incertidumbre económica.
Asimismo, el ahorro permite alcanzar metas personales como la compra de una vivienda, financiar la educación, o planificar un viaje soñador. Tener un plan de ahorro ayuda a definir objetivos claros y a trabajar hacia ellos de manera sistemática. Al establecer metas financieras, se tiene una motivación de mediano y largo plazo que puede fomentar buenos hábitos de gasto y ahorro.
A nivel psicoemocional, el ahorro también proporciona una sensación de seguridad y tranquilidad. Saber que se tiene dinero reservado para imprevistos o futuros proyectos crea un estado mental más positivo y reduce la ansiedad relacionada con el dinero. Esto se traduce en una mayor capacidad para tomar decisiones financieras informadas y a largo plazo.
Tipos de ahorro
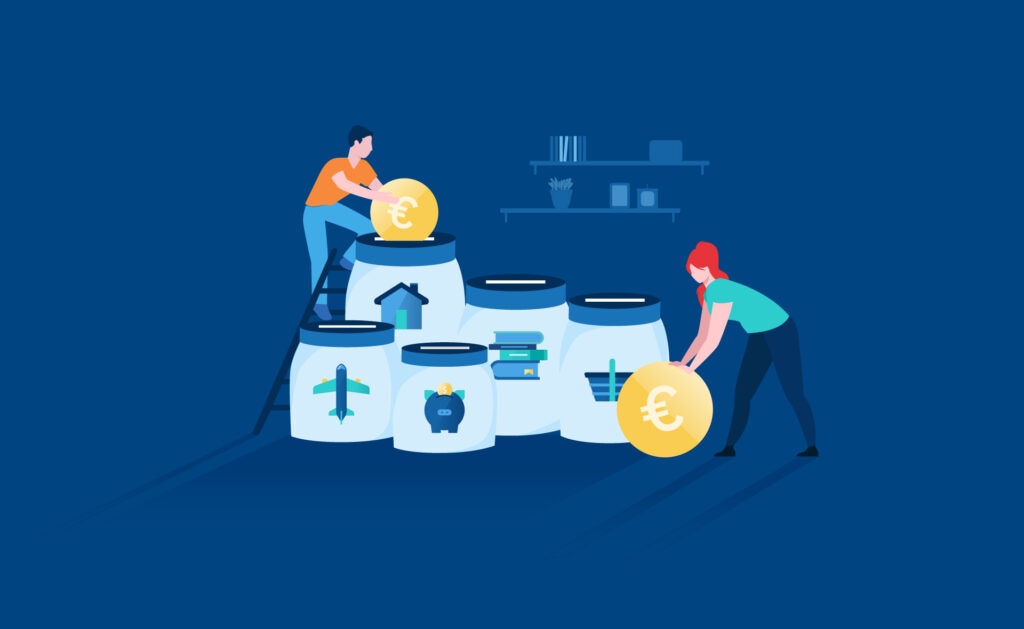
Existen diferentes tipos de ahorro que pueden clasificarse según su finalidad y el tiempo que una persona planea usar ese dinero. A continuación, se presentan algunas categorías comunes:
- Ahorro de emergencia: Este tipo de ahorro se destina a cubrir gastos inesperados, como una enfermedad o una reparación urgente. Generalmente, se recomienda tener suficientes fondos para cubrir entre tres y seis meses de gastos básicos.
- Ahorro para metas específicas: Este se centra en un objetivo concreto, como comprar un coche, pagar unas vacaciones o financiar la educación de los hijos. En este caso, se determina la cantidad necesaria y el plazo para alcanzarlo.
- Ahorro para la jubilación: Es fundamental pensar en el futuro y en cómo se mantendrá durante la jubilación. Existen planes especiales, como cuentas de ahorro para la jubilación, que ofrecen beneficios fiscales y ayudan a acumular fondos a largo plazo.
- Ahorro de inversión: Se refiere a los fondos que una persona guarda con la intención de invertir en instrumentos financieros como acciones, bonos o bienes raíces, buscando obtener un rendimiento sobre el capital acumulado.
Ahorro a corto plazo vs. ahorro a largo plazo
Una de las primeras decisiones que deben tomarse al ahorrar es si se opta por un ahorro a corto plazo o a largo plazo. Ambas opciones tienen características diferentes y se utilizan para diferentes objetivos financieros.
Ahorro a corto plazo
El ahorro a corto plazo se define como la acumulación de fondos que se planean utilizar dentro de un año o dos. Generalmente, este tipo de ahorro es más líquido y está destinado a gastos inminentes, como unas vacaciones, la compra de un coche o cualquier otro gasto que se necesite realizar en un futuro cercano. Los ahorros a corto plazo suelen guardarse en cuentas de ahorro convencionales, que ofrecen un acceso rápido al dinero.
Ahorro a largo plazo
En contraste, el ahorro a largo plazo implica reservar fondos durante un período más prolongado, normalmente más de dos años. Este tipo de ahorro es crucial para la preparación de la jubilación, la compra de una casa o la financiación de la educación universitaria. Los fondos a largo plazo suelen invertirse en instrumentos de inversión que tienden a ofrecer mayores rendimientos, aunque con un riesgo mayor. Ejemplos de esto son las acciones, los fondos de inversión o los bonos.
Estrategias para fomentar el ahorro
Para maximizar la capacidad de ahorrar, es fundamental contar con estrategias que ayuden a establecer y mantener buenos hábitos de ahorro. Algunas de las más eficaces son:
- Establecer un presupuesto: Crear un presupuesto mensual que detalle ingresos y gastos ayudará a identificar áreas donde se puede reducir el gasto y destinar ese dinero al ahorro.
- Automatizar el ahorro: Configurar una transferencia automática de una parte del ingreso a una cuenta de ahorros es una excelente forma de asegurarse de que se ahorra regularmente sin tener que pensar en ello.
- Fijar metas concretas: Tener objetivos claros y específicos ayudará a mantener la motivación. Por ejemplo, si se quiere ahorrar para un coche, tener la cifra exacta y un plazo estimado para alcanzarla puede ser un gran motivador.
- Revisar y ajustar el ahorro regularmente: Es importante monitorear el progreso hacia las metas de ahorro y ajustar el ahorro si es necesario, para mantenerse en camino hacia el objetivo.
Beneficios del ahorro para la estabilidad financiera
El ahorro contribuye significativamente a la estabilidad financiera de una persona o familia. Algunos de los principales beneficios incluyen:
- Seguridad financiera: Tener ahorros brinda una protección financiera en caso de imprevistos, como enfermedad o pérdida de empleo, permitiendo cubrir gastos sin recurrir a deudas.
- Mayor acceso a crédito: Aquellos que ahorran regularmente pueden ver mejoras en su capacidad crediticia. Tener una provisión de ahorros puede ser visto como un signo de responsabilidad financiera por parte de bancos y prestamistas.
- Posibilidad de inversión: Los ahorros acumulados se pueden invertir, aumentando el potencial de crecimiento del dinero y, en consecuencia, mejorando la situación financiera a largo plazo.
- Paz mental: Saber que se ha reservado dinero para gastos inesperados o futuras inversiones reduce la ansiedad y la preocupación relacionada con el dinero.
Factores que influyen en la capacidad de ahorro
Existen varios factores que pueden influir en la capacidad de una persona para ahorrar. Estos incluyen:
- Ingresos: A mayor ingreso, generalmente, más fácil es ahorrar. Sin embargo, las personas con ingresos más bajos también pueden encontrar formas de ahorrar al ajustar sus hábitos de consumo.
- Gastos: La forma en que una persona gestiona sus gastos cotidianos puede afectar gravemente su capacidad de ahorro. Un manejo prudente del dinero y evitar gastos innecesarios pueden facilitar el ahorro.
- Educación financiera: Cuanto más educado esté alguien en cuestiones financieras, mejores decisiones tomará respecto a su ahorro e inversión. La falta de conocimientos puede llevar a una mala gestión del dinero.
- Circunstancias económicas: La situación económica de un país también influye. En tiempos de crisis, las personas pueden tener menos oportunidades para ahorrar debido a la pérdida de empleo o disminución de ingresos.
Conclusiones sobre el ahorro y su impacto financiero
El ahorro es una práctica esencial para cualquier persona que desee tener estabilidad y seguridad financiera. Conociendo el significado de ahorro y su importancia en la economía personal, es posible establecer un plan concreto para fomentar el ahorro. Existen diversos tipos de ahorro, y la elección que se haga dependerá de las metas y necesidades de cada individuo. Al implementar buenas estrategias para ahorrar y reconocer los factores que pueden influir en la capacidad de ahorro, se puede ampliar la seguridad financiera y tener un futuro más próspero.
Es vital educarse sobre finanzas personales y adoptar hábitos de ahorro que beneficien a largo plazo. El ahorro no debería considerarse solo como un medio para enfrentar gastos, sino como una forma de crear oportunidades y cumplir sueños. El ahorro no solo asegura la estabilidad financiera, sino que también promueve un bienestar emocional al ofrecer un sentido de control sobre el futuro.
Cerrar el ciclo de la educación financiera y la práctica del ahorro es clave para construir un camino sólido hacia una vida con menos preocupaciones económicas. Fomentar el significado de ahorrar en nuestra vida cotidiana nos beneficiará a nosotros y a las futuras generaciones.
La práctica del ahorro se convierte así en un hábito que puede transformar la vida financiera, ofreciendo la oportunidad de vivir con tranquilidad y sin estrés por el dinero.