Cuáles son la definición, tipos y ejemplos esenciales de costos
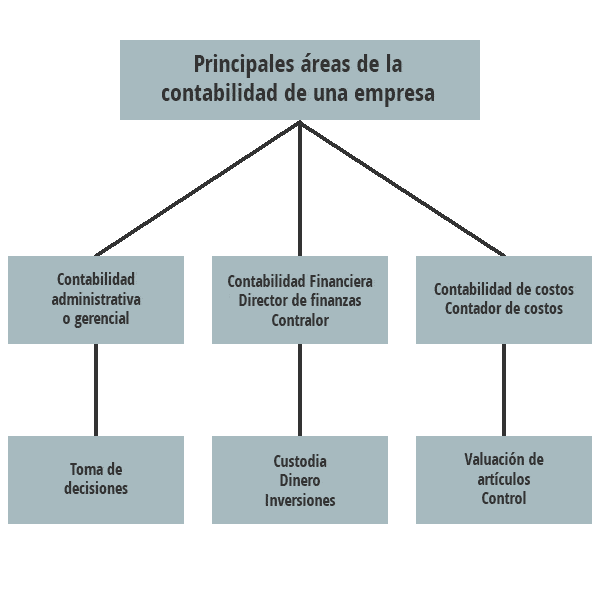
El costo se refiere al desembolso económico necesario para la producción de bienes o la oferta de servicios, e incluye gastos como insumos, mano de obra y costos administrativos. Los costos se pueden clasificar según su comportamiento (fijos, variables y semi-variables), relación con los factores de producción (directos e indirectos) y su naturaleza (mano de obra, materia prima, financieros, de distribución y tributarios). Es importante diferenciar entre costos y gastos; mientras los primeros son inversiones relacionadas directamente con la producción, los gastos son pagos operativos no vinculados a la generación de ingresos. Los costos de producción se componen de los costos fijos y variables que generan ganancias cuando los ingresos superan dichos costos. La contabilidad de costos analiza y distribuye estos gastos para facilitar la gestión empresarial y la toma de decisiones.
Definición de costos
La definición de costos se refiere a la cantidad de dinero que se requiere gastar en la producción de bienes y servicios. Este concepto, esencial para la administración de cualquier negocio, abarca todos los gastos vinculados a materiales, mano de obra y otros recursos necesarios para llevar a cabo las operaciones. Dependiendo de la empresa y el sector, los costos pueden variar considerablemente, aunque fundamentalmente se relacionan con el valor monetario de los recursos empleados. Es clave entender que, más allá de ser un número en los libros contables, los costos representan decisiones estratégicas y operativas que determina la viabilidad y rentabilidad de un proyecto o negocio.
Importancia de comprender los costos
Comprender los costos es crucial para cualquier negocio por varias razones. En primer lugar, una correcta evaluación de los costos en contabilidad permite a las empresas fijar precios competitivos que aseguren su rentabilidad. Asimismo, tener un buen entendimiento de los tipos de costos es fundamental para la planificación financiera y la elaboración de presupuestos. De esta manera, se pueden evitar gastos innecesarios y optimizar recursos.
Además, el control de costos está directamente relacionado con la sostenibilidad de una empresa. Si una organización no tiene claridad sobre sus costos significativos, podría enfrentarse a problemas financieros serios. La gestión adecuada de costos permite identificar áreas de mejora y eficiencia que pueden impactar positivamente en el rendimiento económico.
Finalmente, en el contexto de ahorros y reducción de gastos, la comprensión de los costos puede llevar a mejores decisiones operativas y estratégicas que finalmente mejoren la competitividad en el mercado. Por tanto, entender el concepto de costos es fundamental para cualquier empresario o gerente.
Clasificación de costos según su comportamiento
Los costos se pueden clasificar según su comportamiento, lo cual es fundamental para la gestión empresarial. Esta clasificación incluye los costos fijos y los costos variables, así como los costos semi-variables.
Costos fijos vs. costos variables
Los costos fijos son aquellos que permanecen constantes independientemente del nivel de producción. Esto incluye alquiler de oficinas, salarios de empleados permanentes y costos de seguros. Por otro lado, los costos variables son aquellos que fluctuán en función del nivel de producción. Por ejemplo, el costo de materiales utilizados en la fabricación de productos. Esta diferencia es crucial, ya que permite a los empresarios entender cómo las variaciones en la producción afectan la rentabilidad del negocio.
En la práctica, un negocio con altos costos fijos puede ser riesgoso en períodos de baja demanda, mientras que uno con altos costos variables puede adaptarse más rápidamente a cambios en el mercado. Conociendo esta diferencia, los empresarios pueden tomar decisiones informadas sobre inversiones y costos, garantizando una mejor salud financiera a largo plazo.
Costos semi-variables: ¿qué son y cómo funcionan?
Los costos semi-variables, también conocidos como costos mixtos, son aquellos que contienen una parte fija y otra variable. Esto significa que, aun cuando la producción sea nula, existe un gasto mínimo garantizado, mientras que el gasto total aumenta a medida que la producción crece. Por ejemplo, un contrato de telefonía móvil puede tener una tarifa fija mensual más costos adicionales por llamadas realizadas.
Entender esta categoría de costos es crucial para las decisiones presupuestarias. Las empresas deben estar atentas a los costos semi-variables, ya que gestionar estos gastos puede influir significativamente en la rentabilidad. Un manejo efectivo de los costos semi-variables permite a los directores ajustar sus estrategias operativas de acuerdo a la situación del mercado.
Clasificación de costos por su relación con la producción
Los costos también se pueden clasificar según su relación con la producción. Esta clasificación incluye los costos directos e indirectos.
Costos directos e indirectos: diferencias clave
Los costos directos son aquellos que se pueden atribuir fácilmente a un producto o servicio específico. Por ejemplo, el costo de las materias primas utilizadas para fabricar un producto pertenece a esta categoría. Por otro lado, los costos indirectos son aquellos que no se pueden asignar directamente a un solo producto; por ejemplo, los costos de administración, mantenimiento y alquiler de instalaciones. Estos costos deben ser repartidos entre diferentes productos o servicios. Esta diferenciación es esencial para la correcta asignación de presupuestos y para saber con certeza cuál es la rentabilidad de los productos.
La efectividad en la gestión de estos costos puede llevar a optimizaciones significativas en la producción y rentabilidad, permitiendo a las empresas ser más competitivas. Asimismo, permite al empresario tener un panorama claro sobre el desempeño económico de sus productos y la eficiencia de sus operaciones.
Tipos de costos según su naturaleza
Los tipos de costos también pueden clasificarse según su naturaleza. Esta clasificación incluye los siguientes tipos:
- Costos de mano de obra: sueldos y beneficios de los empleados involucrados en la producción.
- Costos de materia prima: todos los insumos necesarios para fabricar productos.
- Costos financieros: intereses y comisiones relacionados con el financiamiento del negocio.
- Costos de distribución: gastos asociados con la logística y transporte de productos terminados.
- Costos tributarios: impuestos asociados a las operaciones comerciales.
Estos tipos de costos son esenciales para la adecuada elaboración de presupuestos y la toma de decisiones. Comprender cómo cada uno de ellos afecta la rentabilidad de la empresa permite a los directores gestionar eficazmente los recursos y tomar decisiones estratégicas bien fundamentadas.
Diferencia entre costos y gastos
Una parte fundamental en la comprensión de la contabilidad de costos es la diferencia entre costos y gastos. Aunque a menudo se utilizan como sinónimos en el habla cotidiana, tienen significados distintos en el ámbito empresarial.
Los costos son todos los desembolsos relacionados directamente con la producción de bienes o servicios. Por otro lado, los gastos son todos los desembolsos que no están directamente relacionados con la producción, como la publicidad o los salarios administrativos. En términos simples, los costos se asocian a la creación de un producto, mientras que los gastos son aquellas erogaciones que se realizan para el funcionamiento del negocio.
Esta distinción es crucial para la elaboración de informes financieros y la gestión de recursos. Tener claridad sobre qué constituye un costo y qué un gasto puede influir drásticamente en las decisiones estratégicas y operativas de una empresa.
La influencia de los costos en la producción
Los costos tienen un impacto significativo en la producción. La manera en que una empresa maneja sus costos puede ser determinante para su éxito o fracaso. Un control eficiente de los costos puede llevar a una mejora en la calidad del producto y a un precio más competitivo.
Del mismo modo, las empresas que no controlan adecuadamente sus costos pueden enfrentar pérdidas significativas que comprometan su viabilidad. Las decisiones relacionadas con la producción, como la escala del proceso, la selección de proveedores y la estrategia de marketing, deben estar profundamente informadas por un entendimiento adecuado de los costos involucrados.
Esto enfatiza la necesidad de tener un sistema de análisis de costos que permita a las empresas evaluar constantemente su eficacia operativa y tomar decisiones informadas. Tener claridad en este aspecto no solo ayuda a reducir gastos, sino que también permite inversiones estratégicas que pueden llevar a un crecimiento exponencial.
Análisis de costos y su impacto en la gestión empresarial
El análisis de costos es una práctica cuyo objetivo es evaluar la eficiencia y eficacia de los recursos en una organización. Con este análisis, una empresa puede identificar áreas donde se está gastando más de lo necesario y optimizar sus operaciones para mejorar su rentabilidad.
Este proceso incluye la recopilación y evaluación de datos sobre todos los costos y la identificación de patrones y tendencias. Las empresas que realizan un análisis de costos regular pueden ajustar su estrategia según la información que reciben respecto a sus gastos y optimizar su modelo de negocio.
En la gestión empresarial, tener una comprensión profunda de los costos es vital. Permite a los directores tomar decisiones informadas sobre el desarrollo de productos, establecer precios y gestionar las finanzas de manera más efectiva. Un buen análisis de costos puede ser la diferencia entre el éxito y el fracaso financiero de una empresa.
Ejemplos esenciales de costos en la práctica
Para ilustrar la teoría, es útil observar algunos ejemplos de costos en la práctica. Consideremos el caso de una pequeña panadería:
1. «Costos de materia prima»: incluyen la compra de harina, azúcar y otros ingredientes. Este sería un costo variable ya que depende de la cantidad de pan que se produzca.
2. «Costos de mano de obra»: salarios de los panaderos y asistentes, que pueden clasificar como costos fijos, dependiendo de los contratos laborales.
3. «Costos fijos»: como el alquiler del local y servicios como el agua y la electricidad, estos no cambian dependiendo de la cantidad de pan que se haga.
4. «Costos indirectos»: como el marketing y la publicidad para atraer clientes son ejemplos de gastos que no se relacionan directamente con el producto, pero son necesarios para el funcionamiento del negocio.
Estos ejemplos destacan cómo los diferentes tipos de costos pueden afectar la rentabilidad y el flujo de trabajo de una empresa. En este caso, una panadería debe ser diligent en entender sus costos para maximizar su eficiencia y sostenibilidad.
Conclusiones sobre la gestión de costos en las empresas
La comprensión y gestión de los costos son factores cruciales para el éxito de cualquier empresa. Desde entender la definición de costos hasta analizar los tipos de costos y su impacto en la producción, cada facetade los costos debe ser gestionada de forma estratégica. Un buen control de costos no solo mejora la eficiencia operacional, sino que también puede ser el secreto para mantener la competitividad y garantizar la sostenibilidad de una organización.
Es esencial que los empresarios se familiaricen con el concepto de costos y aprendan a optimizarlos en beneficio de su organización. Al final, controlar los costos no solo protege el capital, sino que también impulsa la innovación y el crecimiento dentro de la empresa.